Sigueme en: Twitter Facebook

miércoles, 26 de mayo de 2010

Instructor Financiero cumple 1 año

El 27 de mayo Instructor Financiero cumple un año de vida. Hace un año comencé ésta aventura, de compartir mis conocimientos, adquiridos por medio de experiencias propias y ajenas, mucha lectura, uno que otro curso y muchas horas de desvelos y esfuerzo.

El objetivo de Instructor Financiero es eliminar todas las ideas erróneas, mitos y paradigmas que tenemos con respecto al dinero, y que nos impiden alcanzar la riqueza y la Libertad Financiera. Es en primer lugar, mi propia lucha, tratando de compartirlo con otras personas, y creando un ambiente donde puedan discutirse diferentes temas relacionados, y que el crecimiento sea generalizado.

En éste año he compartido con los lectores el método que yo utilizo para manejar mis finanzas personales, basados en varios puntos específicos:
  1. Tener la mentalidad adecuada
  2. Elaborar un presupuesto... y ajustarse a él
  3. Crear un fondo de emergencia
  4. Ahorrar para el retiro, que luego se convertirá en el capital para buscar otras inversiones
  5. Salir de deudas
  6. Plantearse metas de corto, mediano y largo plazo... y revisarlas periódicamente
  7. Hacer mensualmente los estados financieros personales
  8. Calcular mensualmente las razones financieras
  9. Buscar nuevas fuentes de ingreso
He intentado que todos los temas sean tratados en términos prácticos y sencillos. Me encanta una frase de Warren Buffet que dice “Al parecer existe una característica perversa del ser humano que gusta de hacer difíciles las cosas fáciles”. Y ese es precisamente uno de los problemas más grandes que enfrentamos cada uno de nosotros cuando comenzamos a escuchar sobre temas numéricos, financieros y económicos, creemos que es algo “de otro mundo”, y que definitivamente no es para nosotros. Sólo trata de recordar los sentimientos que tenías cuando tenías examen de matemáticas o contabilidad en el colegio. Con Instructor Financiero intento demostrar que no es así (por lo menos no en las finanzas personales), que puede plantearse de la forma más practica posible, y que cualquiera puede mejorar su situación siguiendo los pasos que mencioné anteriormente.

Comencé a llevar estadísticas del blog en octubre de 2009. Desde esa fecha las páginas del blog han sido visitadas más de 9,500 veces, por más de 5,200 personas alrededor del mundo. La mayor parte de los lectores están ubicados en España y en Latinoamérica, principalmente Argentina, México, Colombia, Venezuela, Perú, Chile y Guatemala. He recibido visitas de países como Rusia, Nigeria, Israel, Suecia, Australia y Yemen, entre otros. En total, he recibido visitantes de 38 países diferentes.

Actualmente están suscritos a través del correo electrónico 46 personas, y 32 a través de Google Reader. Supongo que habrán suscriptores en otros lectores de blogs, aunque no tengo la estadística de ellos. Por lo menos son 78 personas que reciben regularmente todos los artículos que son publicados en éste sitio. El principal buscador que lleva lectores a mi sitio es Google, aunque también recibo visitas dirigidas desde Yahoo, Bing, y otros buscadores. En total, he escrito 43 artículos, con un promedio un poco menor de uno semanal.

He recibido una gran cantidad de comentarios en los diferentes artículos, a los cuales siempre intento dar una respuesta lo más rápido posible. Recibo constantemente comunicación por correo electrónico, al cual también intento dar una respuesta pronta, a quienes tienen la confianza y me hacen el honor de compartir conmigo sus proyectos, ideas, consultas, dudas, sugerencias o cualquier otro tipo de comentario.

He tenido la oportunidad de conocer “virtualmente” a muchas personas, con las que he compartido mensajes, comentarios y artículos. He creado buenas relaciones con otros colegas blogueros, he tenido la oportunidad de escribir artículos como invitado en otros sitios y he podido compartir aquí artículos escritos por otras personas. También he podido conocer mucho más sobre ésta poderosa herramienta de información y comunicación, que se llama internet, y que nos permite estar al día, y que ha hecho el mundo tan pequeño, al punto de sentir cercano a muchas personas que fisicamente no lo están.

Agradezco a todos los que leen y siguen éste blog, y quiero decirles que es para mí un compromiso seguir compartiendo mi experiencia y conocimientos con más personas cada día, comentando noticias relevantes, haciendo resúmenes de alguno que otro libro, recomendando de lectura y aportando mi granito de arena para que cada día seamos más personas las que vamos en busca de una mejor situación financiera, como base para llevar una vida más plena y felíz.

Los exhorto a que compartan conmigo sus sugerencias y comentarios, si quieren que escriba sobre un tema en particular, o si algún tema creen que debiera ser ampliado. Todos sus comentarios son bienvenidos, pues son de mucha utilidad para mí, y me sirven de retroalimentación para brindar mejor información.


Recuerda que si quieres recibir las actualizaciones de Instructor Financiero, debes ingresar tu dirección de correo electrónico en la casilla ubicada en la columna derecha de ésta página.

En Facebook comparto pensamientos y otros recursos:

¡También puedes seguirme en Twitter, en @jfobiols!

miércoles, 19 de mayo de 2010

Medir la rentabilidad de una inversión

En los últimos artículos hemos comenzado a desarrollar el tema de las inversiones, por qué son importantes para lograr la libertad financiera, qué tipos de inversiones existen y los modelos de inversión que podemos elegir. En éste artículo trataremos de establecer la mejor forma de medir la rentabilidad de una inversión.

En primer lugar considero importante aclararte que rentabilidad no es lo mismo que utilidad. En su más sencilla definición, utilidad es la diferencia entre ingresos y gastos. Rentabilidad es la utilidad medida en relación al activo. Vamos a poner un ejemplo:


Como podrás ver, existen grandes diferencias entre ambas opciones. Para aclarar la tabla:
  • El activo es el capital que inviertes al inicio
  • La utilidad es la diferencia entre ingresos y gastos
  • El margen de utilidad se calcula dividiendo la utilidad entre los ingresos
Si en éste momento te pregunto cuál inversión es mejor, seguramente dirás que la inversión A, pues su margen de utilidad es mayor que la opción B. Sin embargo, te muestro de nuevo la tabla con alguna modificación:

omo podrás ver, el panorama cambia totalmente. En efecto, el margen de utilidad es mayor en la opción A, pero cuando analizamos la rentabilidad de la inversión, el resultado es muy diferente. La rentabilidad se calcula dividiendo la utilidad entre el activo (el capital invertido al inicio), y como el activo es 10 veces menor en la opción B, resulta que ésta última es por mucho la mejor opción.

Este ejemplo es bastante simplificado, pues el objetivo es que entiendas la lógica del asunto. Si analizas la tabla, en la opción A ganas 3 veces más, pero también inviertes 10 veces más que en B. Como primer punto, el riesgo en A será mayor, pues está en juego más capital. Luego, imagina que consigues una oportunidad de inversión donde inviertas $1,000 y tengas ingresos netos de $500 al mes. Ya quisiera cualquiera encontrar una opción como ésta.

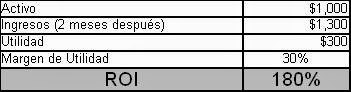
Existen diferentes formas de medir el rendimiento de una inversión. Quizá la más sencilla y conocida es el ROI, o Retorno sobre la Inversión (Return on Investment, en inglés). Te lo muestro de nuevo con un ejemplo:


Asumamos que compras 100 acciones de una compañia en la Bolsa de Valores, a $10 cada una. Después de 2 meses, vendes las 100 acciones, a $13 cada una. Es fácil ver que tu margen de utilidad es un 30% (300/1000). El ROI es un porcentaje, y generalmente se expresa en términos anuales. Así que si divides el margen de utilidad (30%) entre 2 meses, y lo multiplicas por 12 (meses), el ROI es 180% anual.

Nada mal para una inversión. ¿Recuerdas la regla del 72? Cuando escribí acerca de ella, comenté que si divides 72 entre la tasa de interés anual que te genera una inversión, el resultado es el número de años que tardará tu capital en duplicarse. Así que una inversión con un ROI del 180% anual duplica tu capital cada 0.4 años, o lo que es igual, cada 4.8 meses.

Existen otras formas de medir la rentabilidad de un negocio, que compartiré contigo en el próximo artículo. Sin embargo, en mi experiencia y según mi opinión, para empezar, con el ROI, te basta y te sobra. Otras herramientas como EVA, VAN o TIR son sumamente útiles para tomar decisiones si estás analizando una empresa, o si tus inversiones son más complejas, o si tu conocimiento en términos financieros son superiores.

Más en Instructor Financiero
Modelos de Inversión
¿Cómo puedo hacer para que mi dinero rinda más?
¿Cómo puedo aumentar mis ingresos?


Recuerda que si quieres recibir las actualizaciones de Instructor Financiero, debes ingresar tu dirección de correo electrónico en la casilla ubicada en la columna derecha de ésta página.

En Facebook comparto pensamientos y otros recursos:

¡También puedes seguirme en Twitter, en @jfobiols!

jueves, 6 de mayo de 2010

Modelos de Inversión


En el artículo anterior comenzamos a analizar el tema de las inversiones. Como resumen:
  1. Invertir significa sacrificar consumo actual por consumo futuro
  2. Una inversión puede producir ingresos por renta, plusvalía o ambas
  3. Cualquier inversión lleva implícito un riesgo
  4. El riesgo es algo subjetivo, cada quien lo percibe de diferente forma según sus circunstancias
Debes tomar en cuenta que en el análisis de cualquier inversión debes considerar tus principios y tus valores. Por ejemplo, si alguien me propone un “buen” negocio, que consiste en abrir un prostíbulo, o vender drogas, seguramente declinaré la oferta, por muy rentable que sea el negocio, pues ambas cosas van en contra de mis principios y valores. Eso sin tomar en cuenta que son ilegales (todavía, en muchos lugares).

Debes tomar en cuenta que en una inversión se gana en la entrada, y no en la salida. Un ejemplo de ésto es comprar un producto a $10 para venderlo a $20. Ganas cuando efectivamente lo vendes a $20, y no antes. Si no sabes como vas a salir de una inversión antes de haber entrado, no es una inversión, sino una apuesta. Por ejemplo, si compras un producto barato, digamos a $10, y quieres venderlo a $20, tu salida es clara. Sin embargo hay ocasiones en que la salida no es tan fácil determinarla, por ejemplo si te asocias con otra persona para poner un negocio. En teoría, tienes que hacer tu plan de antemano, y saber que en determinado momento venderás tu parte a tu socio, o a otra persona, o le comprarás su parte, o heredarás tu parte a tus hijos. Eso es lo que tienes que determinar antes de hacer la inversión.

Existen varios modelos de inversión:

Diferencial de precio: Consiste en comprar barato y vender caro. Puede ser, por ejemplo, comprar el vehículo de tu vecino a $10 mil, para venderlo en $12 mil

Capital Semilla: Financiar el emprendimiento de alguien más. Si tienes capital, es probable que alguien te busque para que te asocies con él en su nueva “aventura de negocios”. Puedes asociarte en un 50% con él, y luego, cuando tenga éxito, vendes tu participación a él mismo, o a un tercero. La compra de acciones o de una empresa ya formada son otros ejemplos de capital semilla

Captura de Valor: Conseguir una buena oportunidad de entrada en el momento oportuno. Por ejemplo, comprar una casa que están rematando porque los dueños se divorciaron, y no se ponen de acuerdo en cómo dividirse la casa. Otro ejemplo puede ser comprar un terreno en una zona que esperas que se va a desarrollar en los próximos años

Creación de Valor: Producir o distribuir un producto o prestar un servicio que alguien necesita y que no logra satisfacer en el mercado. Por ejemplo, importar una nueva máquina que no está en tu país, para alquilarla, o distribuirla. También puede ser fabricar cualquier cosa, o sembrar y cosechar un producto agrícola

En otros artículos te he hablado de la mentalidad adecuada, y en el tema de las inversiones es también muy importante. Asumamos que realizas una inversión, y tienes claro tu plan de cómo entrar, cómo salir, y cómo esperas que vas a producir ingresos. Se requiere una mentalidad adecuada para controlar dos emociones que afectan a cualquier persona que realiza una inverión: MIEDO y AVARICIA. Es normal que las tengas cuando haces una inversión, pero tienes que aprender a controlarlas, y que tus acciones no se vean mal influenciadas por éstas dos emociones:
  • El miedo puede ser a perder tu capital, o a no ganar. Incluso hay quienes que temen tener éxito, o ganar mucho. Ésta emoción te puede estancar, o evita que puedas invertir, o retirarte de una inversión antes de tiempo
  • La avaricia puede hacerte querer ganar “un poquito” más, y arriesgar más de la cuenta, o persistir en una inversión que no está dando frutos, por no querer reconocer el fracaso. Incluso la avaricia puede hacer que pretendas hacerte millonario en la primera inversión que hagas, cuando lo más probable es que eso no suceda.
Existen varios tipos o vehículos de inversión. Como podrás ver, cada uno de éstos vehículos de inversión puede generar ingresos por renta, plusvalía o ambas. Todos tienen sus riesgos, y en todas debes establecer tu plan antes de realizar la inversión. Además, todos se pueden ajustar a uno o varios de los modelos de inversión que mencioné con anterioridad:
  • Bienes raíces: casas, edificios, locales comerciales, terrenos, etc
  • Negocios: iniciar un negocio, producir o distribuir un producto, prestar un servicio, etc. Recuerda que para que se considere una inversión debe requerir más de tu capital que de tu trabajo
  • Inversiones bursátiles: inversiones en los mercados de acciones, mercados de futuros o mercados de divisas
Como la razón de ser de una inversión es obtener un retorno, un punto fundamental es medir la rentabilidad de la misma. Esto lo analizaremos en el siguiente artículo.
Más en Instructor Financiero¿Como puedo hacer para que mi dinero rinda más?
Lo que gano no me alcanza
¿Cómo puedo aumentar mis ingresos?


Recuerda que si quieres recibir las actualizaciones de Instructor Financiero, debes ingresar tu dirección de correo electrónico en la casilla ubicada en la columna derecha de ésta página.

En Facebook comparto pensamientos y otros recursos:

¡También puedes seguirme en Twitter, en @jfobiols!

viernes, 30 de abril de 2010

¿Cómo puedo hacer que mi dinero rinda más?

Esta es una pregunta que yo me hago día tras día, y estoy seguro que tú, que lees y visitas éste blog, también lo haces constantemente. En diversos artículos he tratado el tema del ahorro, de la necesidad de buscar opciones más rentables para invertir el dinero, de la diferencia entre ingresos ganados e ingresos pasivos, y de la necesidad de aumentar los ingresos.

Muchas personas me dicen: “Ya aprendí a administrar mis finanzas, vivo de acuerdo a un presupuesto, tengo un poco de ahorros, y ahora, ¿En qué puedo invertir mi dinero?”, o “¿Qué puedo hacer para que mi dinero se multiplique?”. Desafortunadamente la respuesta a ésta pregunta no es tan sencilla, pero el objetivo de éste artículo es tratar de aclarar unos puntos básicos.

En primer lugar, tengo que decirte que no hay respuestas mágicas, tus circunstancias hacen que la respuesta a éstas preguntas las tengas que encontrar tú mismo, pues depende de tu edad, la educación y preparación que tengas, el lugar donde vives, la gente que conoces, las capacidades que tienes, o las que seas capaz de desarrollar.

Podemos definir que el objetivo de una inversión es obtener un retorno. Si estoy dispuesto a invertir $1,000, que podrían servirme para darme un lujo, irme de viaje, comprarme la nueva consola de video juegos, o cualquier otro “vicio financiero”, es porque prefiero sacrificar la satisfacción que me producirá hoy ese consumo, por la satisfacción que me producirá mañana el consumo que espero realizar con el retorno de dicha inversión. Por ejemplo, si esos $1,000 los invierto y los convierto en $5,000, ahora me puedo ir de viaje por más tiempo, o aparte del viaje puedo comprarme la consola de videojuegos y el Blackberry.

Sin embargo, eso de invertir $1,000 hoy y que se conviertan en $5,000 se dice más fácil de lo que se hace. Aparte de eso, no se si tú te has dado cuenta, pero la mayoría de personas no tiene ningún reparo en comprar una T.V. plasma de 42”, que cuesta $1,200 aunque tenga que pagarla en “cómodas mensualidades”, pero si tú le dices que invierta esos $1,200 (en un multinivel, por ejemplo), es la persona más desconfiada, hace mil quinientas preguntas, busca todas las excusas para convencerse que no es una buena idea y te manda de regreso por donde viniste. Y al final, sale corriendo a comprar la plasma.

Vamos a analizar las formas en que una inversión puede producir ingresos:
  • Renta: flujo de efectivo que ingresa periódicamente fruto de la inversión
  • Plusvalía: ganancia que se produce al vender la inversión
Algunas inversiones son netamente de renta, otras son de plusvalía, y otras que combinan ambas formas de recibir ingresos. Generalmente se dice que una inversión implica que los ingresos producidos no son fruto de tu esfuerzo (o por lo menos no de TODO tu esfuerzo), sino más bien, son fruto de tu dinero, y del esfuerzo de alguien más. Así que cualquier inversión en principio lleva implicito el concepto de apalancamiento, que analizaremos en otro artículo.

Para no dar lugar a confusiones, voy a aclarar el punto anterior. Por ejemplo, si pones un negocio, y tú te dedicas a administrarlo, el fruto de dicho negocio es fruto de tu esfuerzo, y por lo tanto es un ingreso ganado, no ingreso pasivo. Por más rentable que sea el negocio, si dejas de trabajar, el negocio deja de producir. Ý no es que sea malo, puede ser que seas un gran médico, inviertes en una super clínica y en contratar al mejor personal, y cobras una enorme suma de dinero por tus servicios, que hacen que el negocio sea sumamente rentable. Pero al final, si no estás tú, el negocio deja de serlo.

Existe una regla de cualquier inversión:
“Cualquier inversión lleva implicito un riesgo, y a mayor expectativa de rentabilidad, mayor es el riesgo”

Es importante tomar muy en cuenta ésta premisa, porque muchas personas hacen inversiones que a primera vista son muy rentables, y luego pierden parte de su capital (si no es que todo). Y ésto es por pura lógica, por ejemplo, si tengo la opción de invertir mi dinero en algo que tiene grandes posibilidades de tener éxito, mucho éxito, pero también tiene grandes oportunidades de fracasar, yo analizaré ambos escenarios, y al final puede ser que las expectativas de retorno me animen a tomar ese riesgo.

Generalmente cuando alguien fracasa en una inversión de alto riesgo, muchas personas opinan que eso le pasó “por ambicioso”, pero cuando alguien gana dinero en una inversión similar, esas mismas personas lo alaban “por visionario”. En fin, esa doble moral que algunas personas manejan. Lo importante es que si te decides a realizar una inversión sea porque has analizado los diferentes escenarios y has asumido el riesgo asociado a dicha inversión. De ésta forma, si la inversión resulta un fracaso, la pérdida que sufrirás será una “pérdida controlada”, y probablemente ya tendrás tus medidas de contingencia o un Plan B para reducir la pérdida.

Un punto que debes tomar en cuenta es que el riesgo es una percepción personal. Si tienes un capital de $100 mil para invertir, y detectas una oportunidad de invertir $2 mil, con la posibilidad de duplicarlo en 1 mes, aunque tengas una probabilidad de éxito de tan sólo el 25%, puede ser que te arriesgues a realizar dicha inversión. Sin embargo, si en lugar de eso tuvieras que invertir los $100 mil, con la misma probabilidad de éxito, y la misma tasa esperada de retorno (100%) lo más probable es que desecharías la opción.

En los próximos artículos seguiré analizando el tema de las inversiones, y recuerda, si tienes algún comentario o sugerencia, estás invitado a compartirlo con los lectores del blog. ¡Hasta la próxima!


Recuerda que si quieres recibir las actualizaciones de Instructor Financiero, debes ingresar tu dirección de correo electrónico en la casilla ubicada en la columna derecha de ésta página.

En Facebook comparto pensamientos y otros recursos:

¡También puedes seguirme en Twitter, en @jfobiols!

miércoles, 21 de abril de 2010

La Economía pasó el “Punto de no Retorno”


¿Has escuchado últimamente alguna discusión sobre éste tema? Varios economistas, sobre todo de la Escuela de Economía Austriaca, han estado exponiendo éste punto en los últimos meses. A pesar de no ser un experto en economia, trato de leer bastante sobre el tema, para poder prepararme para tomar las mejores decisiones financieras ante el panorama que se avecina.

Robert Kiyosaki, en su libro “La Conspiración de los Ricos”, ya había mencionado ésto del “Punto de no Retorno”. Ahora, en una actualización en inglés, del sitio electrónico del libro, confiesa Kiyosaki que él estaba especulando, o como diríamos en mi país, “tanteando”, cuando afirmó ésto en el mencionado libro. Dice Kiyosaki que recientemente acudió a un seminario del Ludwig Von Mises Institute, en el cual ellos dieron unos datos que confirmaron su sospecha.

El Mises Institute marca el “Punto de no Retorno” en base a 2 factores:
  1. La deuda soberana de un país supera el 73% del Producto Interno Bruto (PIB). En éste momento, la deuda de Estados Unidos es superior al 96% de su PIB
  2. La deuda soberana de un país supera el 230% del total de exportaciones. La deuda pública de Estados Unidos supera hoy el 748% del total de exportaciones

Podríamos concluir que, en efecto, la economía ha pasado el “Punto de no Retorno”.

Este, como muchos otros temas, puede resultar un punto controversial, principalmente por motivos ideológicos:

  • En primer lugar, porque la Escuela de Economía Austriaca defiende el libre mercado, la libertad individual y la reducción del estado como puntos primarios para poder alcanzar un auténtico estado de derecho, en el cual cada persona pueda alcanzar sus propios fines, sin violentar derechos de otras personas. Hoy en día, que el modelo socialista y estatista está siendo implantado en muchos países (y lo que es peor, en la mente de muchas personas), cualquier cosa que venga de la Economía Austriaca genera recelo y rechazo
  • En segundo lugar, muchos podrían decir que éstos parámetros se basan en hechos pasados, y que la economía ha cambiado, y que no es hoy lo que fue hace 50 años
Con respecto al primer punto, tengo que decir que soy un fiel creyente en la libertad como medio para que cada uno alcancemos nuestros fines, en un ambiente en el que se respeten nuestro fundamentales derechos a la vida, a la libertad, a la propiedad, y como díce la Consitución de EEUU, a la búsqueda de la felicidad. Esto obviamente implica que cada uno debe ser responsable de sus acciones, y que no podemos violentar iguales derechos de nuestros semejantes.

Con respecto al segundo punto, yo digo que esa esa la mentira que utilizan muchas personas para confundir a la gente, y que en lo simple está la verdad. Lo simple es que lo que no funciona para un individuo, no tiene por qué funcionar para una organización, o para una empresa, o para un país. Te lo explico: si estás endeudado “hasta el copete”, y sales corriendo a sacar una nueva tarjeta de crédito para cubrir tu déficit, estás cavando más profundamente el agujero donde te has de quedar enterrado. Lo mismo aplica para un país, al emitir más deuda, o más papel moneda, que para el caso es lo mismo, el problema no lo están resolviendo, siguen “dándole largas al asunto”, y ésta situación tarde o temprano va a explotar.

El punto es que tenemos que prepararnos para la situación que se avecina. En la historia de la humanidad se han vivido serias crisis económicas y financieras, y éstas crisis son la principal explicación de la caída en desgracia de grandes potencias mundiales en el pasado. Muchos economistas predicen una crisis hiperinflacionaria para Estados Unidos, y otros anticipan una época deflacionaria. El caso es que se viene una situación difícil, principiando por Estados Unidos, aunque tarde o temprano golpeará a todo el mundo.

Hemos escuchado noticias que dicen que la economía está mejorando, y otros lo comparan con los períodos de bonanza económica que vivió Alemania antes de sufrir una de las peores crisis hiperinflacionarias en la historia de la humanidad. Al fin y al cabo, nadie tiene una bola de cristal que permita predecir a ciencia cierta que sucederá.

Lo que puedo hacer yo, y puedes hacer tú, es estar preparados para lo que pueda venirse. Mi principal consejo es que te mantengas informado, y que aprendas sobre cómo administrar tus finanzas personales. Parafraseando a Kiyosaki, “si te preparas para los tiempos malos, conocerás sólo tiempos buenos”.

Y tú, ¿Te crees todo ésto del punto de no retorno? Comparte tu opinión, que nos ayuda a todos a aclararnos las ideas.


Recuerda que si quieres recibir las actualizaciones de Instructor Financiero, debes ingresar tu dirección de correo electrónico en la casilla ubicada en la columna derecha de ésta página.

En Facebook comparto pensamientos y otros recursos:

¡También puedes seguirme en Twitter, en @jfobiols!

martes, 6 de abril de 2010

El Ahorro y los Vicios Financieros

Recientemente leí un par de artículos que han llamado mucho mi atención, y me han puesto a pensar. Quisiera compartir algunas de éstas reflexiones contigo. En primer lugar, tengo que decir que soy una persona que apoyo el hecho de que vinimos a éste mundo a pasarla bien, a ser felices y a estar tranquilos. Siempre con el debido balance de vida, por ejemplo, no por pasarla bien hoy voy a dar rienda suelta a todos mis caprichos, que en el largo plazo puedan generar resultados perjudiciales, tanto a nivel físico, emocional o financiero.

Pienso que el dinero es una parte importante en el hecho de poder pasarla bien, ser felíz, y vivir tranquilo. El dinero, al final de cuentas, no es más que un medio para intercambiar el fruto de mi trabajo por otros bienes y servicios que considero importantes en mi vida. Si yo fuera capaz de producir o fabricar por mí mismo todos éstos bienes y servicios, entonces el dinero no sería importante, pero como no es así, entonces el dinero cumple esa función.

Como he repetido en varias ocasiones, considero que el ahorro debe estar dividido en cuatro subcategorías o cuentas. Estas son: 1) Inversiones, 2) Retiro (aunque en el mediano plazo se fusiona con la primera, 3) Emergencias, y 4) Consumo. Quisiera en ésta ocasión referirme a ésta última.

El ahorro para el consumo puede funcionar como un aliciente para seguir en la lucha diaria. Por ejemplo, el sueño de cambiar mi automóvil puede motivarme a salir de la cama todos los días, o la ilusión de hacer un viaje familiar puede provocar que me esfuerce un poco más cada día para lograr mejores resultados. Cuando la situación en temas laborales o empresariales se pone complicada esa meta que tengo puede servir de salvavidas para mantenerme a flote.

De la misma forma, podrías considerar los “vicios financieros”. Y lo digo así, tal y como lo leí en un artículo en inglés, a pesar de la connotación negativa que podría tener esa palabra. Un vicio es un hábito repetitivo, que generalmente es considerado inmoral o degradante para la sociedad. Sin embargo, me gustaría considerarlo aquí de la misma forma en que lo consideró el autor del mencionado artículo. Un vicio financiero es el hábito de adquirir un producto o servicio, que incluso estamos dispuesto a pagar una cifra premium, o un valor adicional al que la mayoría de personas estarían dispuestos a pagar por el mismo bien o servicio.

El vicio financiero es aquel gasto que tenemos considerado en nuestro presupuesto, y que a la mayoría de las personas les podría parecer extremo, extraño, iluso o tonto, pero que para nosotros es importante. Por ejemplo, una vez conocí a una pareja que le gustaba coleccionar películas en DVD, y su casa estaba prácticamente tapizada de ellas, según mi opnión, hasta el punto en que de seguro no habían ni visto la mitad de ellas.

Otros ejemplos de vicios financieros podrían ser la afición de ir al estadio, o de practicar algún deporte “raro”, coleccionar estampas, o “comics”. Para otras personas puede ser ir al salón de belleza, o comprar zapatos, o prendas de ropa. Otras personas pueden comer en lugares “exóticos”, o tener aficiones “extrañas”. Unos arreglan su automóvil para que sea más veloz, y otros su moto, o hasta la bicicleta o la patineta. Algunos cambian de teléfono celular como si fuera su ropa interior. Relojes, video juegos, equipos electrónicos, artículos de ropa, comidas, bebidas, y un sin fin de artículos pueden ser considerados en ésta lista. Incluso pueden ser otros servicios, como visitar un spa o asistir a sesiones de coaching.


En fin, a unos les puede parecer extraño, pero al final, son esas pequeñas cosas en las que gastamos mes a mes, y que nos mantienen a flote, nos motivan a seguir adelante, nos distraen de las carreras y las preocupaciones diarias. A pesar de que nadie nos entiende, así somos felices. Y está bien, todos los tenemos, y si a ti te sirve, eres libre de hacerlo.

De hecho, algunas personas llegan incluso a decir que es una parte fundamental de alcanzar la libertad financiera el hecho de presupuestar un porcentaje de tus ingresos para tus “gustos” o “vicios” financieros, lo cual no deja de tener su lógica. Por ejemplo, si destinas un 5% de tus ingresos a tu “vicio”, te sentirás más motivado a elevar tus ingresos, con tal de poder disfrutar más de dicho vicio. Así, el 5% de $1,000 es $50, y el 5% de $5,000 es $250.

En mi caso personal, mi vicio financiero son los libros, de los cuales suelo comprar más de los que leo. Incluso mantengo un listado de libros que quiero comprar, que sobrepasa los 300 libros. De verdad es un vicio, generalmente evito pasar frente a las ventas de libros, para no caer en la tentación de gastar de más. De hecho, en éste momento, me encuentro en una etapa de lectura intensiva, y me comprometí a no comprar ningún libro nuevo hasta que termine los que tengo en casa.

Algunas recomendaciones que puedo hacerte para que no pierdas la brújula y sigas en el camino correcto son:
  • El vicio financiero no puede alejarte de tus metas financieras (y no financieras) de corto, ni mediano, ni de largo plazo
  • Tiene que estar acorde a tu nivel de ingresos. Será conveniente determinar el porcentaje máximo de tus ingresos que destinarás para éste fin
  • Tienes que cuestionarte si dicho vicio es realmente importante para tí, o es unicamente un capricho pasajero, un impulso esporádico, probablemente influído por terceras personas
  • Si vives en pareja (o en familia), tu y tu pareja tienen que estar totalmente enterados de los vicios financieros de cada uno, y aceptarlos y respetarlos, aunque no los entiendan (siempre y cuando no ponga en riesgo la estabilidad del hogar)
  • Dado que es un “vicio”, conviene que te cuestiones si puedes “controlarlo”. No vaya a ser que te embarques en un vicio del que luego no puedas desprenderte, y termine causandote una gran crisis financiera (como de hecho ocurre con otros vicios, como el juego, la bebida o las drogas)
  • Otro aspecto que es recomendable, aunque dependerá de tu situación financiera, personal y familiar, es que no tengas más de un vicio a la vez
Espero que éstas reflexiones te hagan capacitar, principalmente sobre cuales son esos satisfactores o motivadores que te permiten seguir adelante, día tras día, luchando para ser mejor.

Y tu, ¿Tienes un vicio financiero? Compártelo con nosotros.

Más en Instructor Financiero
Como hacer un presupuesto partiendo de Cero
Las Deudas Malas


Recuerda que si quieres recibir las actualizaciones de Instructor Financiero, debes ingresar tu dirección de correo electrónico en la casilla ubicada en la columna derecha de ésta página.

En Facebook comparto pensamientos y otros recursos:

¡También puedes seguirme en Twitter, en @jfobiols!
jueves, 25 de marzo de 2010

Las Razones Financieras


Las razones financieras son herramientas utilizadas para el análisis de la información financiera. También se les conoce como ratio financiero o indicadores financieros. Se considera una herramienta imprescindible para el análisis de la información y la toma de decisiones financieras, pues brindan información rápida y concisa, además de que permite comparaciones con la información de períodos anteriores.

Se calculan dividiendo dos datos financieros, medidos en términos monetarios, por lo que el resultado es un porcentaje. Es importante aclarar que una razón financiera es válida sí compara dos datos del mismo período.

Para analizar la situación financiera de una empresa generalmente se utilizan razones de liquidez, de rentabilidad y de deuda, entre otras.

Como he dicho constantemente en éste blog, las finanzas personales tienen la gran ventaja de que son, precisamente, personales. Así que en éste caso no hay reglas escritas, puedes tratar de adaptar los criterios utilizados para las finanzas corporativas a tu situación personal, y hacer las modificaciones que consideres necesarias para que la información obtenida te sea útil.

En general, yo utilizo 15 razones financieras, pero en general son aproximadamente 5 las que analizo más detenidamente.

En general, los datos que utilizo para calcular las razones financieras son:
  • Ingresos
  • Gastos
  • Flujo de Efectivo
  • Activos
  • Pasivos
  • Patrimonio
Además hago una subdivisión en Ingresos (Ingresos Ganados e Ingresos Pasivos), y en el Pasivo (Pasivo Total y Pasivo de Corto Plazo). En total, manejo 10 variables, que me sirven para calcular todas las razones financieras. Comencé a utilizar razones financieras hace poco más de 2 años, así que todavía el análisis que hago generalmente es con respecto al mes anterior, y con respecto al mismo mes del año anterior. A final de año, hago la comparación entre el resultado del año con respecto al año anterior. Más adelante tendré suficiente información como para hacer análisis mucho más profundo de mis progresos económicos,

Te voy a dar unos ejemplos de las razones financieras que utilizo:
  • Razón de Endeudamiento = Pasivo/Activo: Representa lo que tengo, que debo a alguien más. Por ejemplo, si tengo $10 en activos, y $8 en pasivos, mi razón de endeudamiento es 80%. Esto quiere decir que debo el 80% de todos los activos que tengo
  • Razón de Liquidez = Activo Líquido/Activo Total: Representa la proporción de mis activos de los cuales puedo disponer en el corto plazo. Por ejemplo, Si mis activos totales son $10 y mi activo líquido es $2, mi razón de liquidez es 20%, o lo que es lo mismo, puedo disponer del 20% de mis activos en éste momento, si así lo quisiera
  • Razón de Ahorro = Flujo de Efectivo/Ingreso: Representa la proporción de mis ingresos que me quedaron a fin de mes. Por ejemplo, si mi flujo de efectivo fue $3, y mi ingreso fue $10, mi razón de ahorro fue de 30%, o lo que es lo mismo, el 30% de los ingresos que tuve me quedaron luego de cubrir todos mis gastos
  • Razón de Ingreso Pasivo = Ingreso Pasivo/Ingreso: Representa la proporción de mis ingresos que no fueron producto de mi trabajo. Por ejemplo, si mis ingresos fueron $10, y mi ingreso pasivo fue $2, mi razón de ingreso pasivo es 20%, lo que quiere decir que si dejo de trabajar, seguiré percibiendo el 20% de los ingresos que tengo hoy en día, o que el 20% de mis ingresos no dependen de mi trabajo
  • Razón de Libertad Financiera = Ingresos Pasivos/Gastos: Representa la proporción de mis gastos que pude haber cubierto con mis ingresos pasivos éste mes. Recordemos que libertad financiera es que tus ingresos pasivos superen a tus gastos. Así, por ejemplo, si mis ingresos pasivos fueron $2, y mis gastos $7, mi razón de libertad financiera es 28.6%, es decir, que llevo un 28.6% del camino hacia la libertad financiera recorrido
Quiero compartir contigo el cuadro que utilizo para calcular mis razones financieras. Está en hoja electrónica, ypuedes descargarlo aquí. Paso a explicarte el cuadro:
  • En la parte superior, tengo el resumen de mis estados financieros, ordenados por mes. Como puedes ver, las variables que aquí me interesan son 10
  • Abajo está el cuadro de las razones financieras. Por razones prácticas, coloqué datos ficticios, y sin ninguna moneda. Tu puedes utilizar la mejor te parezca
Espero que hayas aprendido lo básico sobre razones financieras, y que el cuadro que compartí contigo te sea de mucho provecho. Es importante que recuerdes que la base para obtener buena información es que ingreses los datos correctos.

Si tienes algún comentario o sugerencia, no dudes compartirlo con nosotros. Si utilizas alguna razón financiera diferente a la que yo utilizo, agradeceré que la compartas conmigo y los demás seguidores de Instructor Financiero.


Más en Instructor Financiero
Los Estados Financieros


Recuerda que si quieres recibir las actualizaciones de Instructor Financiero, debes ingresar tu dirección de correo electrónico en la casilla ubicada en la columna derecha de ésta página.

En Facebook comparto pensamientos y otros recursos:

¡También puedes seguirme en Twitter, en @jfobiols!